2019-2023年中国液压支架行业市场前景调查及投融资战略研究
摘要
本报告针对2019-2023年中国液压支架行业进行了全面的市场前景调查与投融资战略研究。报告首先阐述了液压支架在煤炭开采中的核心地位及行业发展的宏观环境,随后深入分析了2019-2023年期间的市场规模、供需状况、竞争格局与技术水平。基于详实的数据与趋势研判,报告进一步探讨了行业面临的风险与机遇,并针对性地提出了企业投融资战略建议,旨在为行业参与者与投资者提供科学、系统的决策参考。
一、 液压支架行业概述
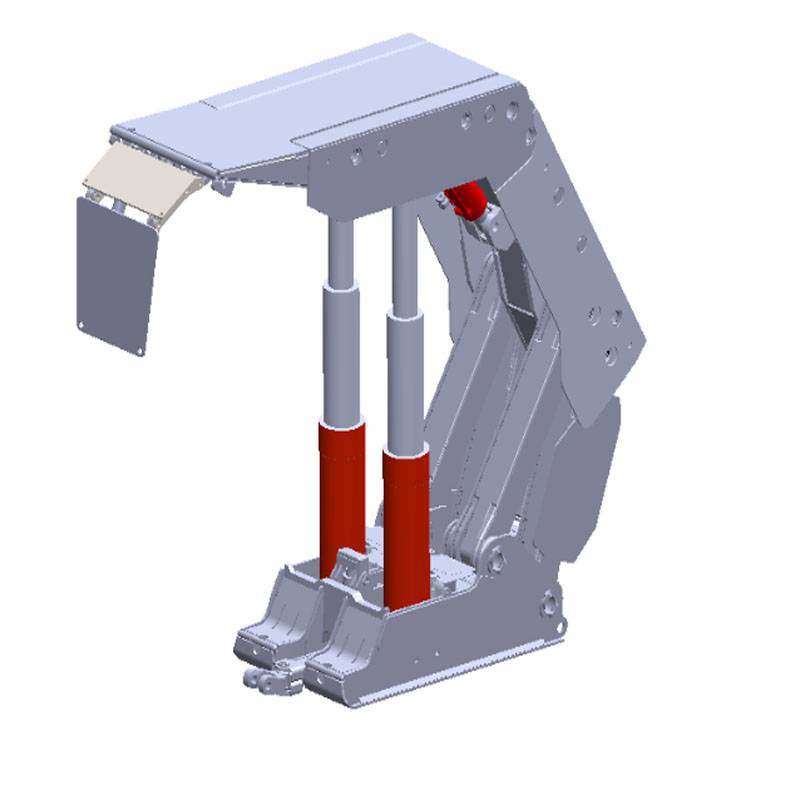
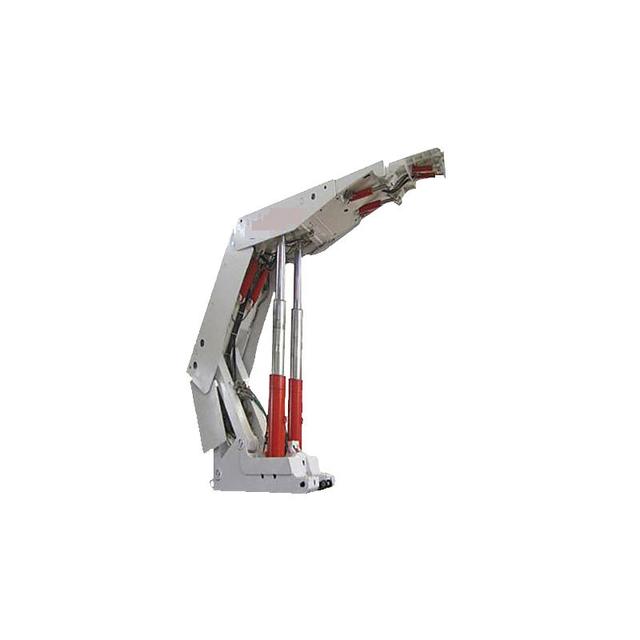
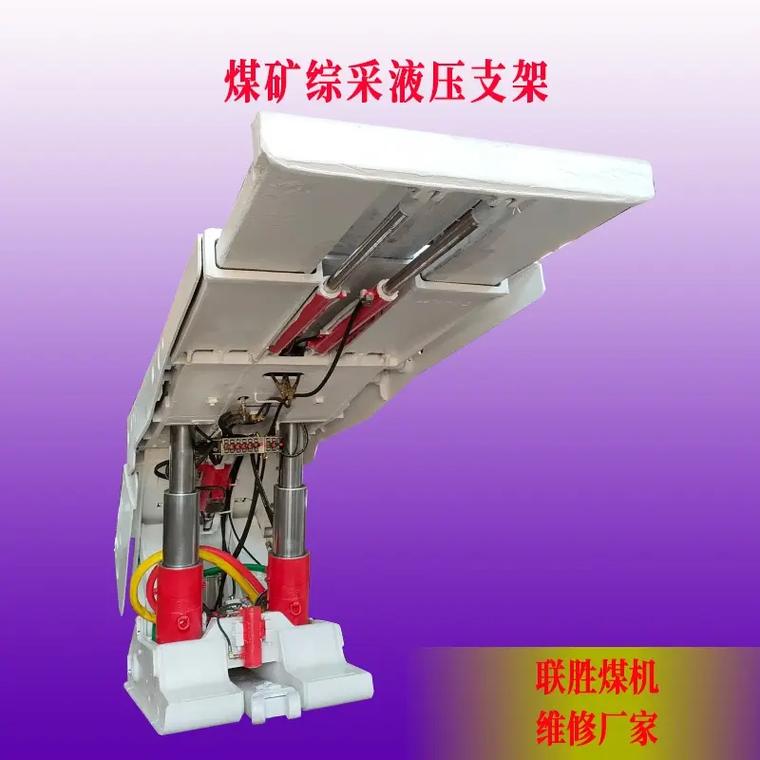
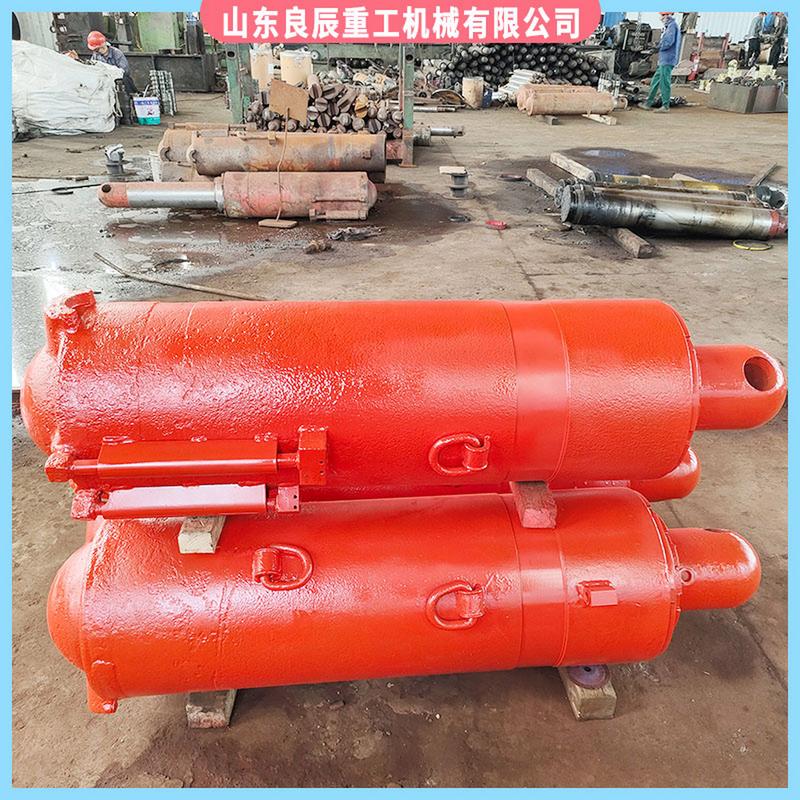
液压支架是煤矿综采工作面的核心支护设备,其性能直接关系到煤矿开采的安全性与效率。作为煤炭工业装备制造业的重要组成部分,液压支架行业的发展与煤炭行业的景气度高度相关。2019-2023年,随着国家能源结构调整与煤矿智能化建设的推进,液压支架行业呈现出新的发展特征,市场对高端化、智能化、成套化产品的需求日益增长。
二、 2019-2023年市场环境分析
(一)政策环境
2019-2023年间,国家陆续出台《关于加快煤矿智能化发展的指导意见》等一系列政策,明确要求提升煤矿装备的智能化水平,淘汰落后产能,推动煤炭产业向安全、高效、绿色方向转型。政策红利为高端液压支架市场创造了广阔空间,同时也对企业的技术创新能力提出了更高要求。
(二)经济环境
此期间,中国宏观经济保持稳定增长,煤炭作为基础能源的地位虽受新能源冲击,但在相当长时期内仍保持着主体能源地位,产量稳定在较高水平,为液压支架市场提供了基本的需求支撑。钢铁等原材料价格波动对行业成本控制构成挑战。
(三)社会与技术环境
煤炭开采安全意识日益深入人心,矿工对作业环境的安全性与舒适性诉求提升,驱动液压支架向高可靠性、轻量化、电液控方向发展。5G、工业互联网等新技术加速渗透,推动液压支架从单一支护设备向智能化综采系统的重要组成部分演进。
三、 2019-2023年市场运行态势
(一)市场规模与供需分析
2019-2023年,中国液压支架市场规模总体呈波动上升态势。2019年受煤炭行业供给侧结构性改革深化影响,市场供需保持平稳;2020年受疫情冲击,部分项目延期,市场增速放缓;2021-2022年,随着煤矿智能化建设加速,以电液控为代表的高端液压支架需求快速释放,市场规模显著扩大;2023年,市场需求趋于平稳,但技术升级带来的更新替代需求依然旺盛,行业整体呈现“量稳质升”的特征。
从供给端看,行业产能充足,但高端产品产能相对有限,市场呈现结构性分化。郑煤机、平煤神马等龙头企业凭借技术与规模优势占据主导地位,中小企业则多在低端市场展开激烈竞争。
(二)竞争格局分析
行业集中度较高,龙头企业市场份额稳固。竞争焦点从价格竞争转向技术、品牌与全生命周期服务能力的综合比拼。围绕智能化综采工作面的整体解决方案成为企业核心竞争力的关键体现。
(三)技术水平分析
在此期间,中国液压支架技术取得长足进步,电液控制系统国产化率显著提升,工作阻力覆盖范围不断扩大,支护高度、移架速度等关键指标达到国际先进水平。智能供液、自适应支护等新技术开始应用,推动液压支架向“智能决策、自主执行”方向迈进。
四、 投融资战略研究
(一)投资方向建议
- 智能液压支架及控制系统研发: 聚焦电液控系统、智能传感、状态监测、远程运维等核心技术,投资于高端液压支架、智能供液系统及综采智能化成套装备的研发与产业化项目。
- 再制造与服务网络建设: 液压支架再制造具有显著的经济效益与环保价值,建议投资建设专业化再制造基地,并布局覆盖主要煤炭产区的维修与服务网络,提供全生命周期管理服务。
- 新材料与新工艺应用: 关注高强度钢、轻量化材料及先进焊接工艺在液压支架制造中的应用,通过投资技术改造提升产品质量与生产效率。
(二)融资策略建议
- 多元化融资渠道: 企业应积极利用资本市场,通过科创板、创业板上市融资,或发行公司债、可转债等方式募集资金,为技术研发和产能升级提供充足资金保障。
- 产融结合: 探索与产业基金、融资租赁公司合作,以设备融资租赁等方式拓展下游客户,缓解煤矿企业资金压力,同时锁定市场份额。
- 关注政策资金: 充分利用国家关于智能制造、绿色制造的专项支持资金及税收优惠政策,降低企业融资成本。
(三)风险提示
- 下游需求周期性风险: 煤炭行业去产能及新能源替代可能影响液压支架的新增需求,密切关注煤炭行业政策与固定资产投产变动。
- 原材料价格波动风险: 钢材等主要原材料价格波动直接影响行业成本,需通过套期保值、战略采购等方式应对。
- 技术替代风险: 超前布局新一代信息技术融合应用,避免因技术更新滞后而被市场淘汰。
五、 结论与展望
2019-2023年是中国液压支架行业由传统制造向智能制造转型的关键践行期。市场对高端化、智能化产品的需求为行业带来了结构性机遇,同时也对企业的技术创新与资本运作能力提出了更高要求。随着煤矿智能化建设的深入推进,具备核心技术研发能力、能够提供综采智能化整体解决方案的企业将获得更大的发展空间。投资者在关注行业增长潜力的应重点考量企业的技术储备、市场地位及风险管理能力,以期在行业变革中把握先机。
最新产品